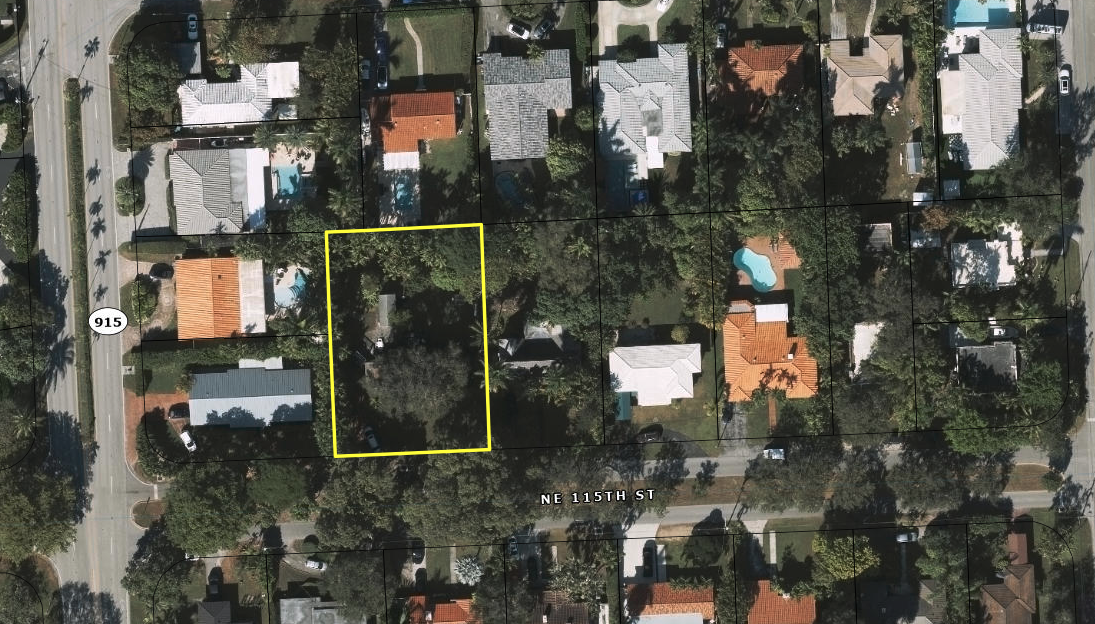
625 NE 115th St
Biscayne Park, Florida 33161
Lüks Müstakil Konut Geliştirme Fırsatı
%100 Nakit Satın Alma →
İnşaat Finansmanı → Lüks Konut → Satış.
Off Market.
Gizli Yatırım Analizi
Nakit Satın Alma, Borçsuz Arsa, Kontrollü Kaldıraç
Mülk %100 nakit alınır ve ruhsat döneminde kiracı geliri taşıma giderlerini karşılar. Ruhsat onayından sonra borçsuz mülk üzerine yeni bir inşaat kredisi kurulur. Senaryo A'da kredi veren izin verirse arsa sermayesinin bir kısmı geri alınır; Senaryo B'de kredinin tamamı inşaata ayrılır.
*Ana senaryo varsayımları, seçili finansman senaryosu (B). Toplam proje süresi 21 aydır; inşaat kredisi faizi yalnızca 14 aylık kredi ömrü üzerinden, ortalama %55 kullanım varsayımıyla hesaplanır ve satış kapanışında ödenir. ROI fiilen yapılan katkılar ve dağıtımlar üzerinden hesaplanır; önerilen ~$150K likidite rezervi dahil değildir. Kredi tutarı, cash-out ve koşullar örnekleyicidir ve kredi veren onayına tabidir. Getiriler garanti edilmez.
Yatırımcının Gerçek Nakit Akışları
Yatırımcı mülkü kapanış giderleri dahil tamamen nakit alır. İnşaat kredisi, inşaat maliyetinin büyük kısmını karşılar ve (Senaryo A'da) arsa sermayesinin bir kısmını geri döndürür. ROI ve IRR yalnızca bu gerçek katkı ve dağıtımlar üzerinden hesaplanır.
Yatırımcı Katkıları
Yatırımcı Dağıtımları
Tahakkuk eden inşaat faizi ($180,600) yatırımcı katkısı değildir; satış kapanışında satış gelirinden ödenir. Önerilen $150,000 likidite rezervi proje maliyeti değildir ve ROI hesabına girmez.
$1.474M Net Sermaye ile $4.15M Proje
Kaldıraç satın almada değil, ruhsat onayından sonra kullanılır. Borçsuz arsa inşaat kredisinin teminatı olur; kredi inşaatı finanse eder ve Senaryo A'da arsa sermayesinin bir kısmını yatırımcıya geri döndürür.
Toplam geliştirme maliyeti; arsa, inşaat, kapanış giderleri ve tahakkuk eden faizi içerir. Kalan küçük fark, ruhsat dönemi net kira gelirinden kaynaklanır.
Bu Yatırımı Neden Mantıklı Buluyoruz?
Getiri, tek bir iyimser çıkışa dayanmaz. Referans değerinin altında bir arsa maliyeti, ruhsat sürecinde gelir, tanımlı bir ürün ve şeffaf bir maliyet ile finansman yapısı üzerine kuruludur — ardından düşük senaryoya karşı stres testinden geçirilir.
Cazip Arsa Maliyeti
$93.75/SF tutarındaki satın alma maliyeti, sağlanan CS + PS karşılaştırmalı referans değeri olan ~$109 / arsa SF'nin altında yer alır.
Ruhsat Sürecinde Gelir
Mülk borçsuz olduğundan ruhsat döneminde kredi faizi yoktur. Kiracı ayda $5,700 ödemeye devam eder; vergi, sigorta ve diğer giderler sonrası net nakit akışı ≈ $1,977/ay.
Tanımlı Geliştirme Programı
Net biçimde belirlenmiş ~5,200 SF, 6 odalı, 7.5 banyolu lüks müstakil konut.
Disiplinli İnşaat Bütçesi
İnşaat bütçesi $2.80M (~$538/SF) olarak modellenmiş; maliyet ve çıkış fiyatı duyarlılıkları açıkça hesaplanmıştır.
Nakit Alım + Borçsuz Arsa Teminatı
Mülk %100 nakit alınır. Ruhsat sonrası borçsuz arsa, $3.32M'a kadar (%80 LTC, kredi onayına tabi) yeni bir inşaat kredisinin teminatı olur. Senaryo A'da kredi veren izin verirse yatırılan arsa sermayesinin bir kısmı geri alınabilir. Faiz tahakkuk eder ve satışta ödenir. Toplam süre 21 ay.
Geliştiricinin Devam Eden Projeleri
Geliştiricinin yaklaşık 7 konut projesi bulunuyor; bazıları proje satışından önce tamamlanarak taze pazar verisi oluşturabilir.
Hedeflenen Satış
Ana senaryo öngörülen satış fiyatı $5.80M olup, örnekleyici niteliktedir ve pazar koşullarına tabidir.
Getiri Profili
Yaklaşık $1.02M net kâr, 68.2% toplam ROI ve 1.68x sermaye çarpanı. Toplam $1.488M yatırımcı katkısı; inşaat kredisi sonrası risk altındaki net sermaye $1.474M.
Arsa Maliyeti ve Piyasa Karşılaştırması
Arsa değerinin arsa SF başına bazında bir pazar referans analizi. Bu bir ekspertiz (appraisal) değildir.
| Karşılaştırma | Durum | Fiyat | Arsa SF | $ / Arsa SF |
|---|---|---|---|---|
| 476 NE 119th St | CS | $1,675,000 | 15,365 | $109 |
| 730 NE 116th St | CS | $1,399,000 | 10,875 | $129 |
| 971 NE 116th St | CS | $1,450,000 | 12,000 | $121 |
| 11932 NE 8th Ave | CS | $1,245,000 | 11,475 | $109 |
| 11402 NE 8th Ct | CS | $1,025,000 | 12,400 | $83 |
| 11403 NE 8th Ave | PS | $1,070,000 | 10,000 | $107 |
| 1012 NE 116th St | PS | $1,175,000 | 11,400 | $103 |
| CS + PS Ortalama Referans | $109 | |||
| ★625 NE 115th St | PROJE | $1,350,000 | 14,400 | $93.75 |
Arsa Değeri — $ / Arsa SF
$109/SF referans değeri 14,400 SF'lik proje arsasına uygulandığında yaklaşık $1,569,600 tutarında karşılaştırmalı bir arsa değeri ima edilir; bu, $1,350,000 satın alma fiyatına kıyasla $219,600 fark anlamına gelir. Bu yalnızca bir pazar referansını yansıtır; bir ekspertiz ya da garanti edilmiş / anlık özsermaye beyanı değildir.
Ruhsat Sürecinde Kira Geliri Devam Ediyor
Mülk nakit alındığı için ruhsat döneminde kredi faizi yoktur. Tasarım, mühendislik ve onay dönemi boyunca kiracı kirasını ödemeye devam eder; emlak vergisi, sigorta ve diğer taşıma giderleri bu gelirden düşülür.
- Brüt Kira Geliri
- $39,900
- Emlak Vergisi
- ($19,292)
- Sigorta
- ($4,669)
- Diğer Taşıma Giderleri
- ($2,100)
- Kredi Faizi
- $0
- Net Ruhsat Dönemi Nakit Akışı
- $13,839
Ay · birikimli toplam, ruhsat döneminin sonunda $39,900 değerine ulaşır.
Arsa Üzerinde Gelir Üreten Mevcut Ev
Proje arsasında bugün gelir üretebilen, yenilenmiş mevcut bir konut bulunmaktadır. Bu yapı, ruhsat ve tasarım dönemi boyunca kira geliri sağlar ve nihai olarak yeni inşa lüks konut için yıkım / yeniden geliştirme temelini oluşturur.
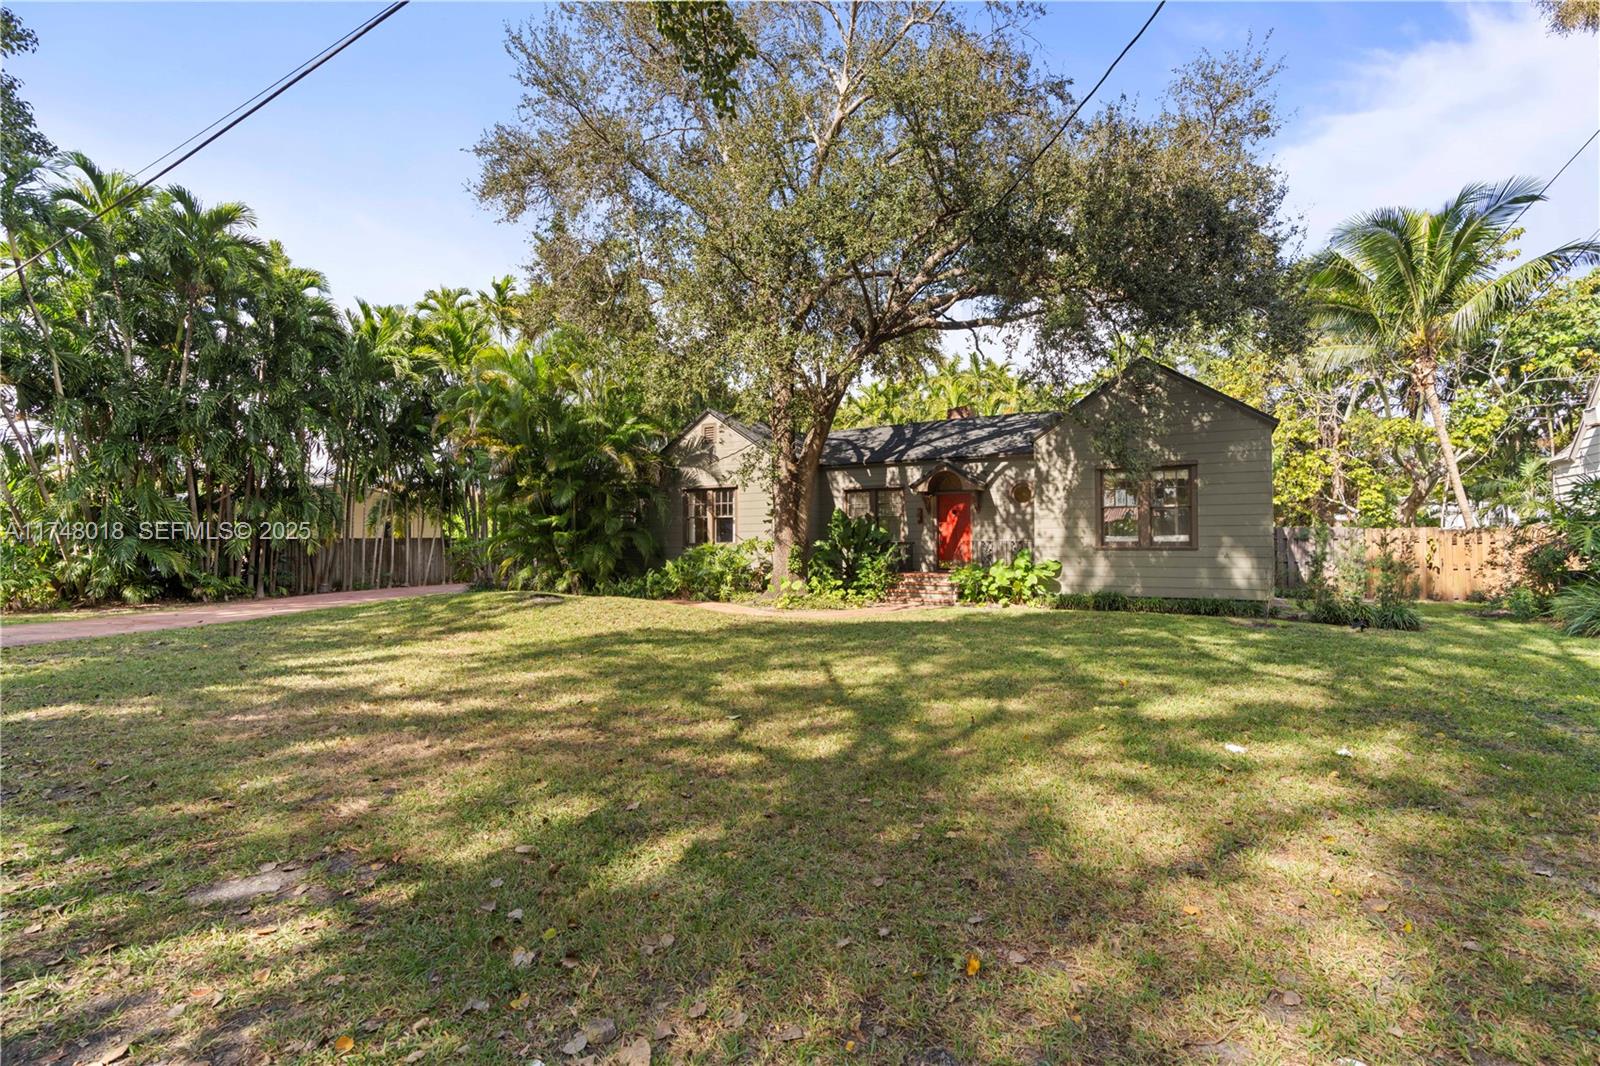
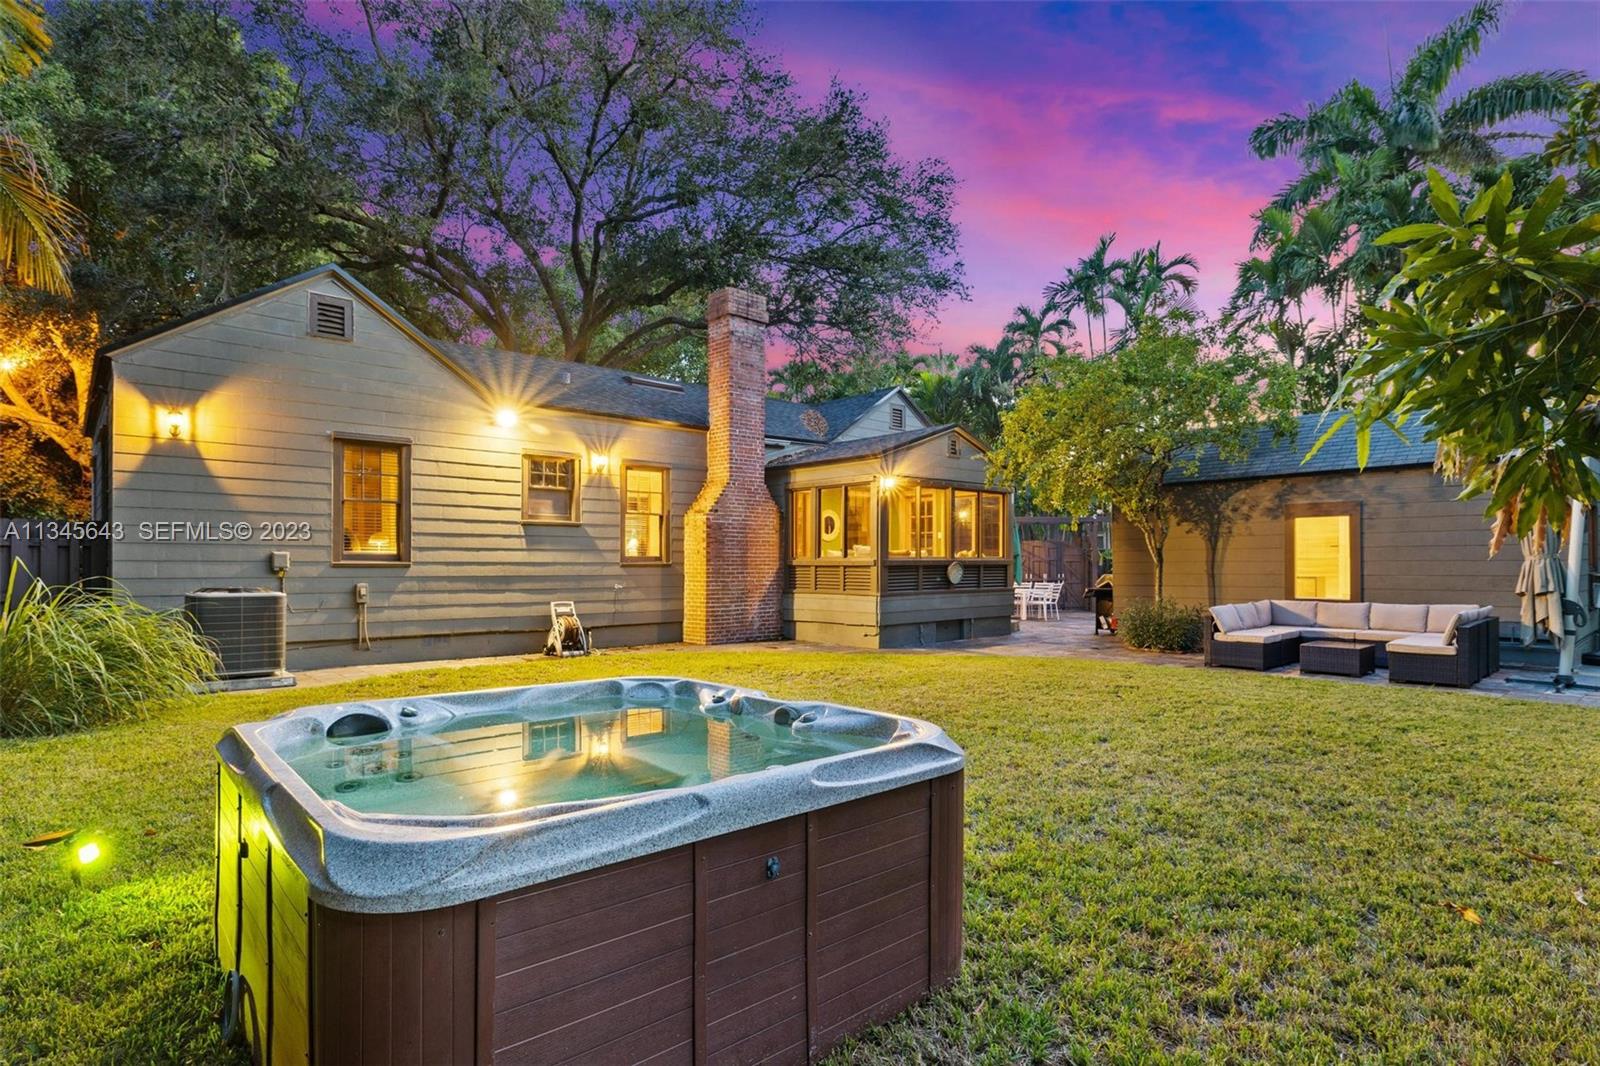
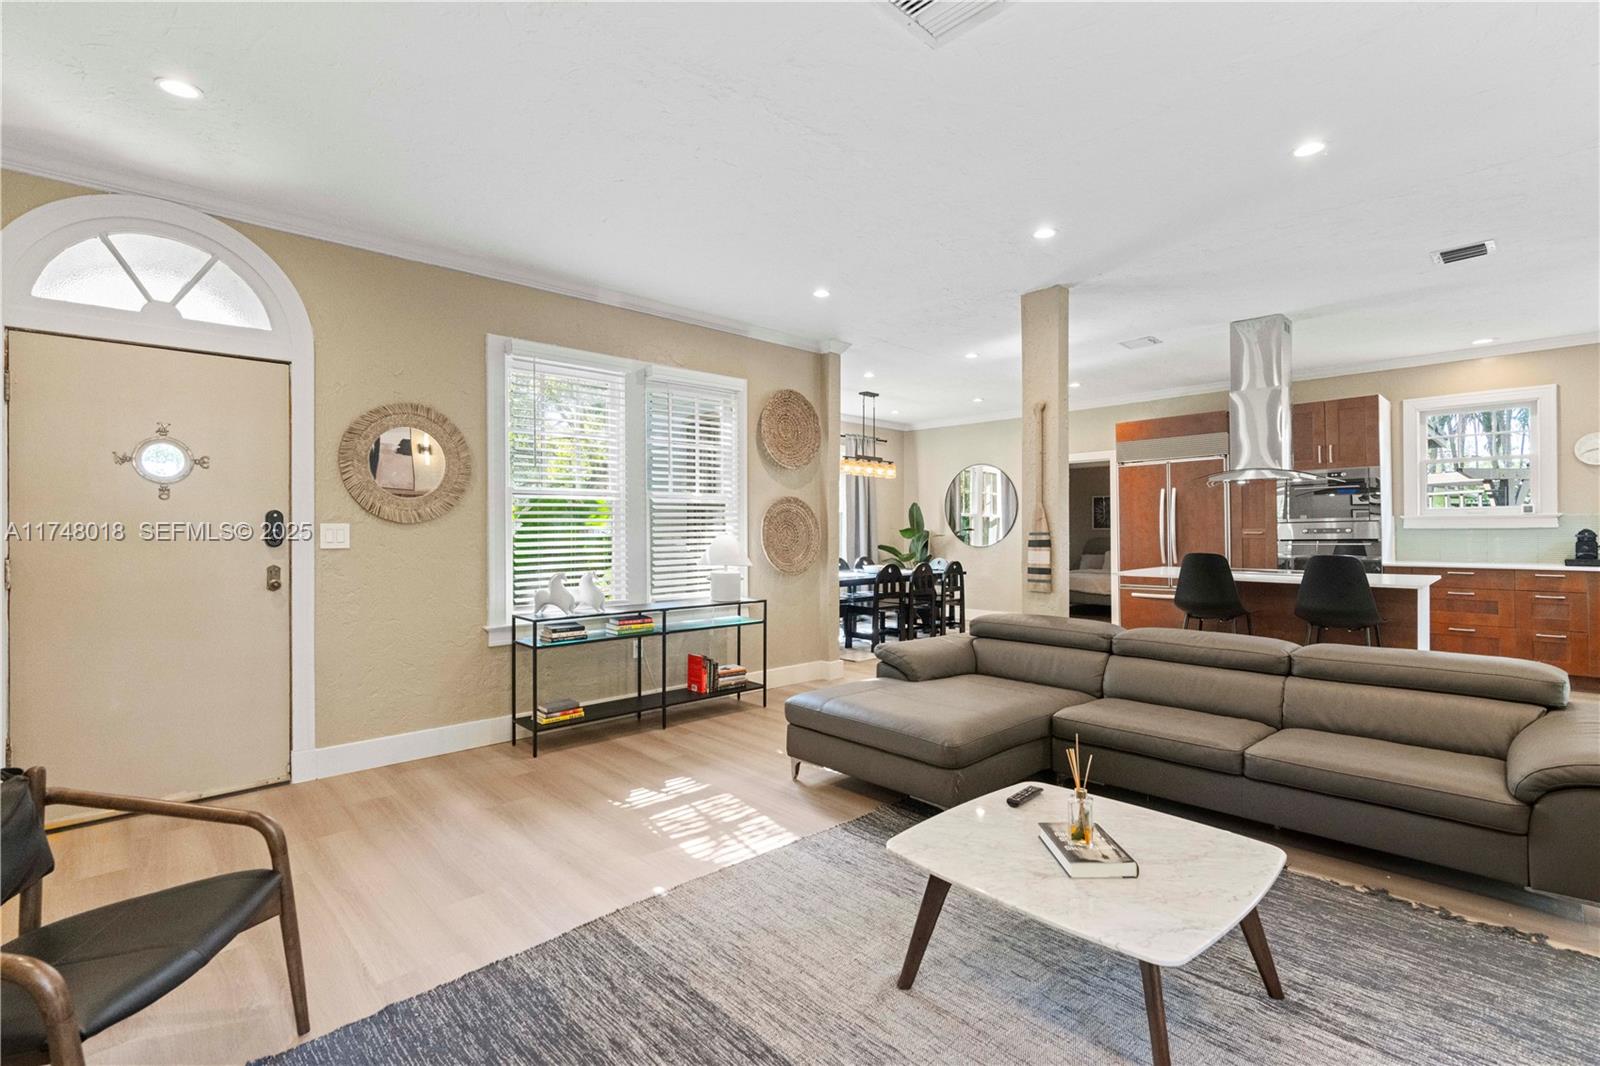
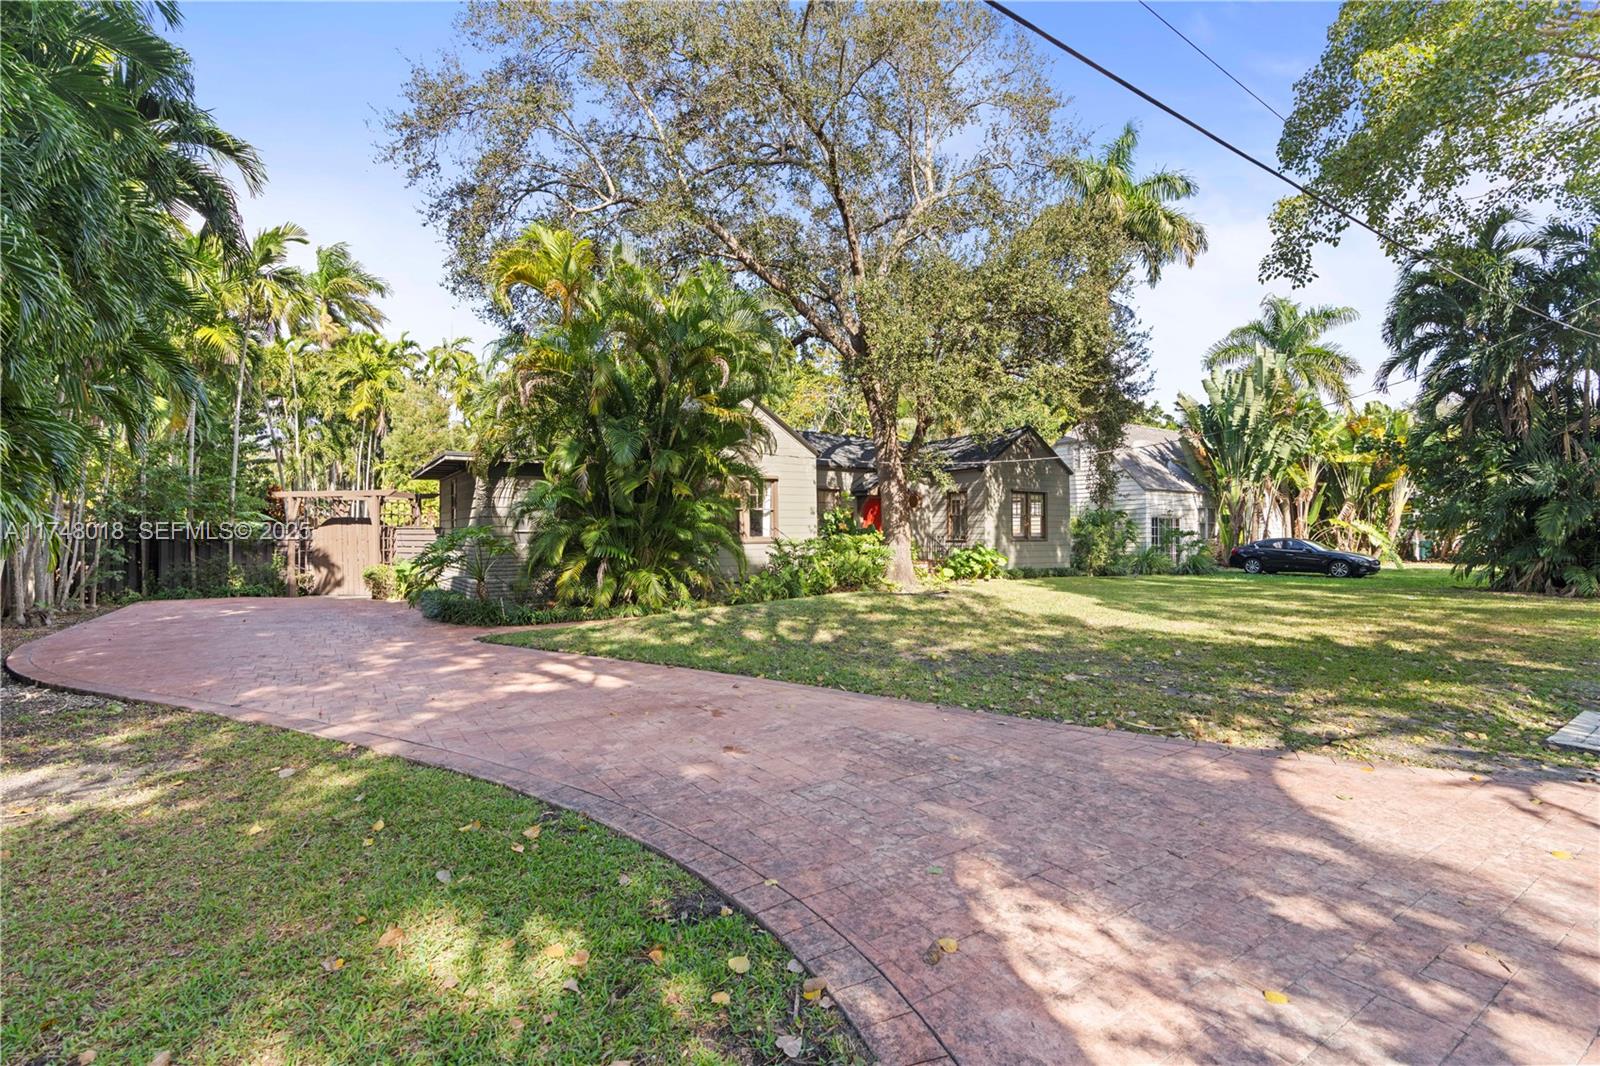
Görseller mülkün güncel durumunu belgelemektedir. Mevcut yapı, ruhsat döneminde kira geliri üreten varlıktır; finansal analiz bu yapıyı nihai değeri arsa bazında olan bir yeniden geliştirme fırsatı olarak değerlendirir. Görsel kaynağı: SEFMLS (MLS #A11748018 / #A11345643).
%100 Nakit Satın Alma → İnşaat Finansmanı → Lüks Konut Geliştirme → Satış
Mülk tamamen nakit alınır; ruhsat döneminde kredi ve faiz yoktur. Ruhsat onayından sonra borçsuz mülk üzerine yeni bir inşaat kredisi kurulur — bu bir refinansman değildir, kapatılacak bir satın alma kredisi bulunmaz.
%100 Nakit Satın Alma + Ruhsat
- $1.35M tamamen nakit · ipotek $0
- Toplam satın alma nakdi $1,404,000 (kapanış dahil)
- Kiracı kalır · $5,700/ay kira
- Net nakit akışı $1,977/ay (vergi, sigorta, diğer sonrası)
İnşaat Finansmanı + İnşaat
- $2.80M inşaat kredisi (azami kapasite $3.32M)
- $2.80M hakediş bazlı inşaat finansmanı
- Senaryo B: cash-out yok (A'da $400.0K mümkün)
- 5,200 SF · 6 Oda · 7.5 Banyo
Satış / Çıkış
- Nihai denetimler · iskân (CO) · staging
- Ana senaryo satış $5.80M
- Kredi + faiz ($2.98M) kapanışta ödenir
- Satışta yatırımcıya $2.49M · net kâr $1.02M
Nakit Satın Alma → İnşaat Kredisi → Satış
Ruhsat döneminde mülk borçsuzdur ve kira geliri taşıma giderlerini karşılar. İnşaat kredisi yalnızca ruhsat onayından sonra açılır; faiz bu noktadan itibaren tahakkuk eder ve satış kapanışında ödenir.
- %100 Nakit Satın Alma0. Ay
$1.35M satın alma + $54.0K kapanış = $1.40M yatırımcı nakdi · ipotek $0
- Aşama 1 · Nakit Satın Alma + RuhsatRuhsat Dönemi + Kira0–7. AyKredi Yok · Faiz Yok · Kira Akışı
Mimari, plan ve onaylar tamamlanır. Kiracı $5,700/ay öder. Kredi faizi yoktur; vergi, sigorta ve diğer giderler sonrası net nakit akışı $1,977/ay.
- İnşaat Kredisi Kapanışı7. AyFaiz Saati Başlar
Borçsuz arsa teminat olur. $2.80M kredinin tamamı inşaata ayrılır; cash-out yoktur. Kapatılacak satın alma kredisi yoktur.
- Aşama 2 · İnşaat Kredisi + İnşaatİnşaat Dönemi7–19. Ayİnşaat Kredisi Aktif · Faiz Tahakkuk Eder
5,200 SF lüks konut. Kredi hakedişlerle kademeli çekilir; %9 faiz tahakkuk eder — yatırımcı aylık faiz ödemez.
- Aşama 3 · Satış / ÇıkışSatış / Çıkış19–21. AyKredi + Faiz Kapanışta Ödenir
Ana senaryo satış $5.80M. Kredi + tahakkuk eden faiz ($2.98M) kapanışta ödenir.
- Yatırımcı Çıkışı21. Ay
Satışta yatırımcıya $2.49M · toplam dağıtım $2.50M · net kâr $1.02M.
Kritik ayrım: Bu bir refinansman değildir — mülk nakit alındığı için kapatılacak bir satın alma kredisi yoktur. Faiz, 21 aylık projenin tamamı üzerinden değil, yalnızca 14 aylık inşaat kredisi ömrü üzerinden hesaplanır.
Yeni Projeler Satış Değerini Destekleyebilir
Geliştirici grubu yaklaşık 7 konut geliştirme projesi yürütmektedir. Bazılarının bu projeden önce tamamlanması beklenmektedir — bu da proje satışa ulaşmadan önce taze pazar verisi oluşturabilir.
Aralığın Alt Ucu
Genellikle yaklaşık 9.000 SF'lik arsalar üzerinde konumlanmış olup, ürün fiyatlaması ~$4.6M–$5.8M fiyat aralığının alt ucuna yakındır.
Aralığın Üst Ucu
Yaklaşık 1,2 dönüm (acre) veya daha büyük arsalarda konumlanmış olup, daha premium bir ürün ve üst aralık konumlandırmasına sahiptir.
Bu fiyatlama yalnızca bağlam amacıyla sunulmuştur ve projenin gelecekteki satış değerinin garantisi ya da kanıtı değildir. Proje satışından önce ek pazar doğrulama verisinin ortaya çıkması beklenmektedir.
5,200 SF Yeni Lüks Konut
Disiplinli bir SF başına maliyet bazına göre modellenmiş, net biçimde ima edilen bir yapı SF'i başına satış fiyatına sahip, yeni inşa edilmiş üst segment müstakil konut.
$5,800,000 ana senaryo satışı 5,200 SF üzerine dağıtıldığında, ima edilen satış fiyatı yapı alanı başına yaklaşık $1,115/SF olur.
Tamamlanacak Projeye Örnek
Aşağıdaki görseller, geliştirici grubunun aynı alt pazarda tamamladığı benzer ölçek ve segmentteki yeni inşa müstakil konutlardan alınmıştır. Projenin mimari dili, malzeme paleti ve bitiş kalitesi için temsili referans olarak sunulmuştur — kesin tasarım değildir.
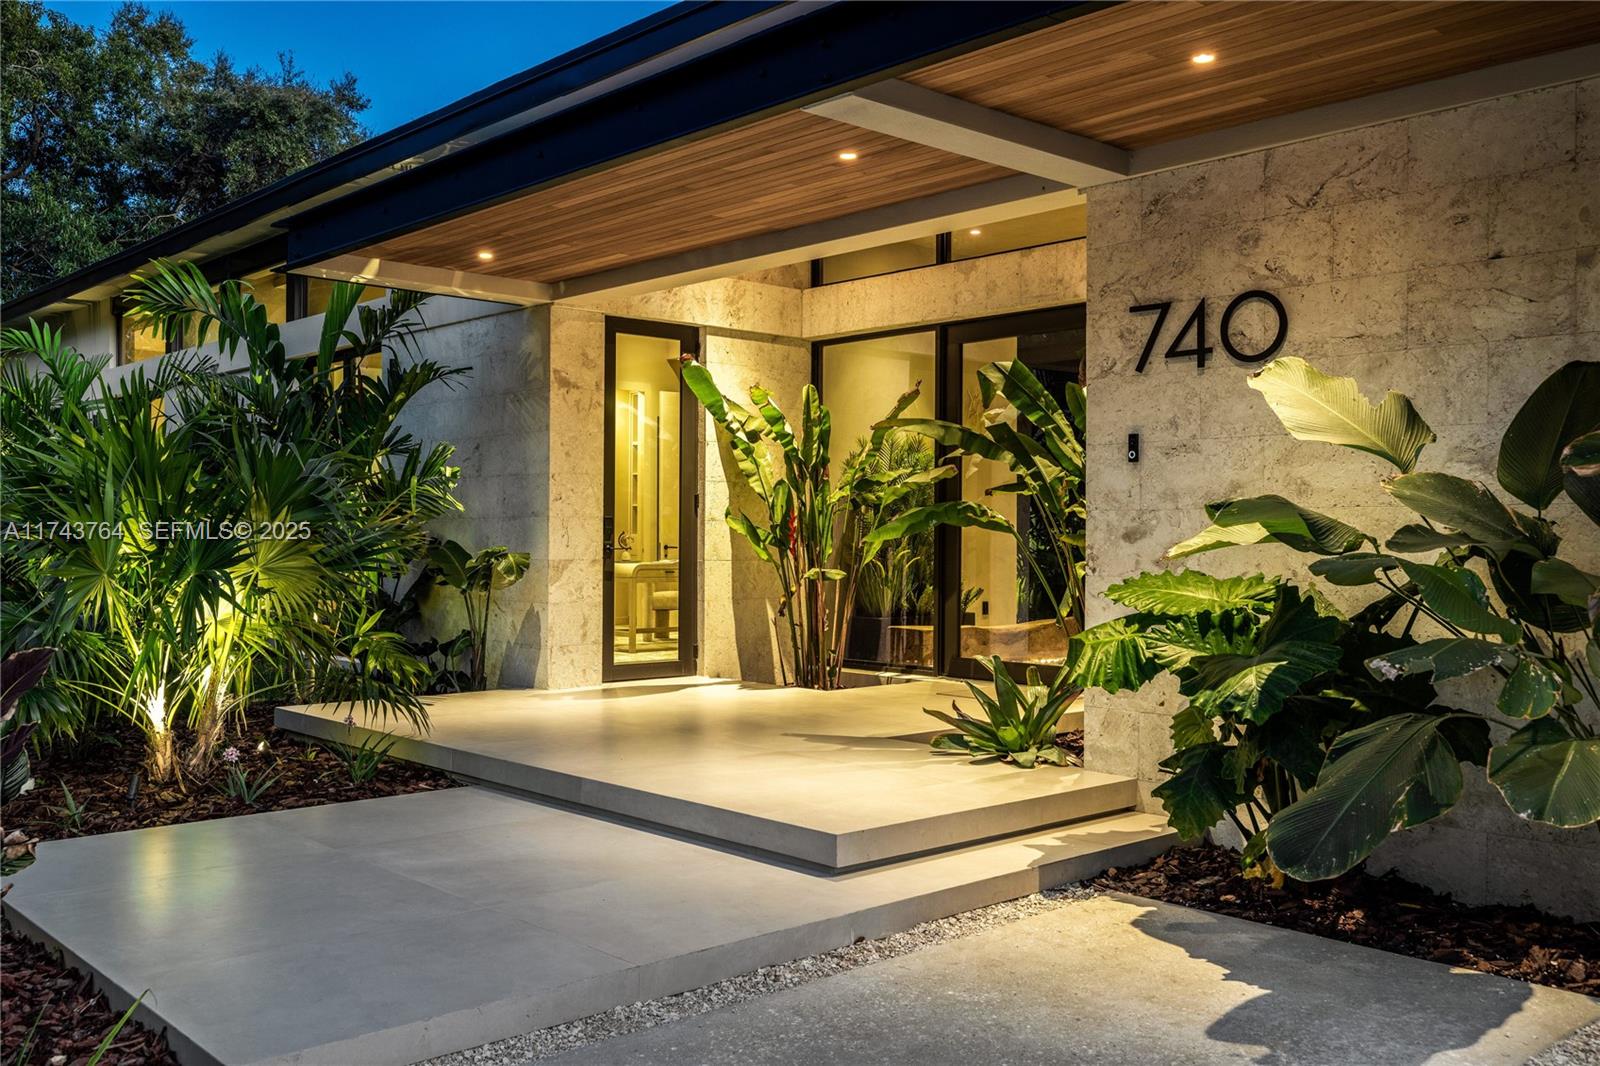
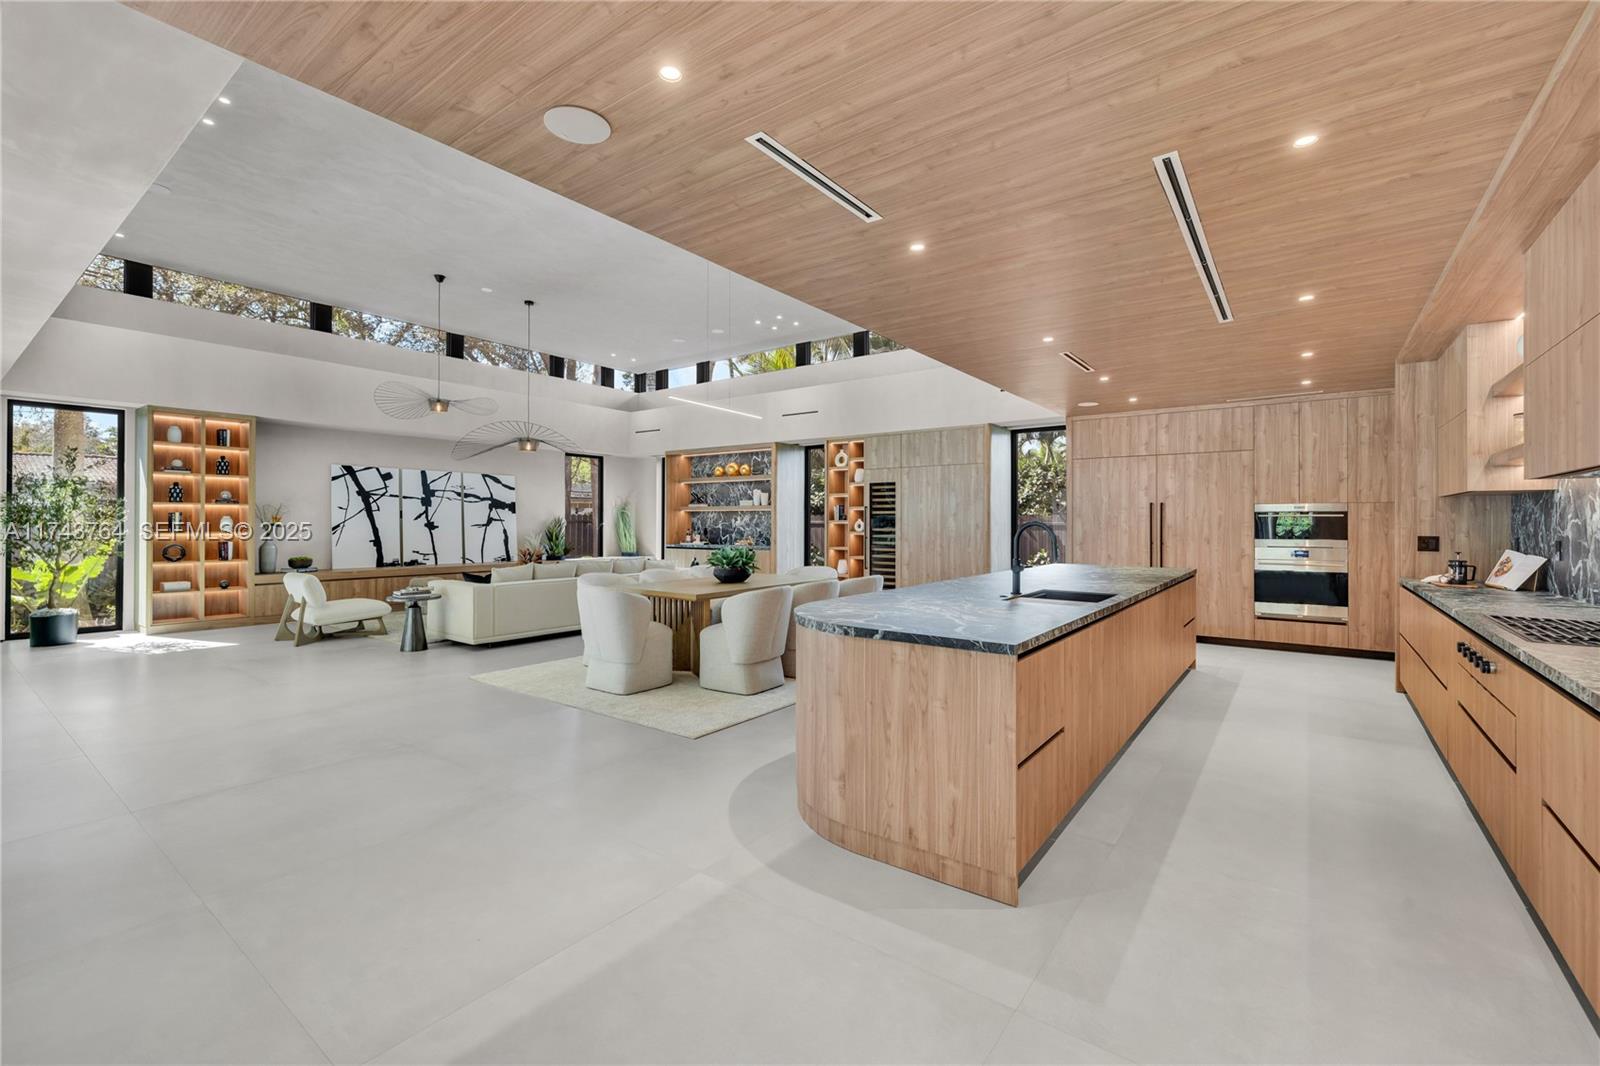
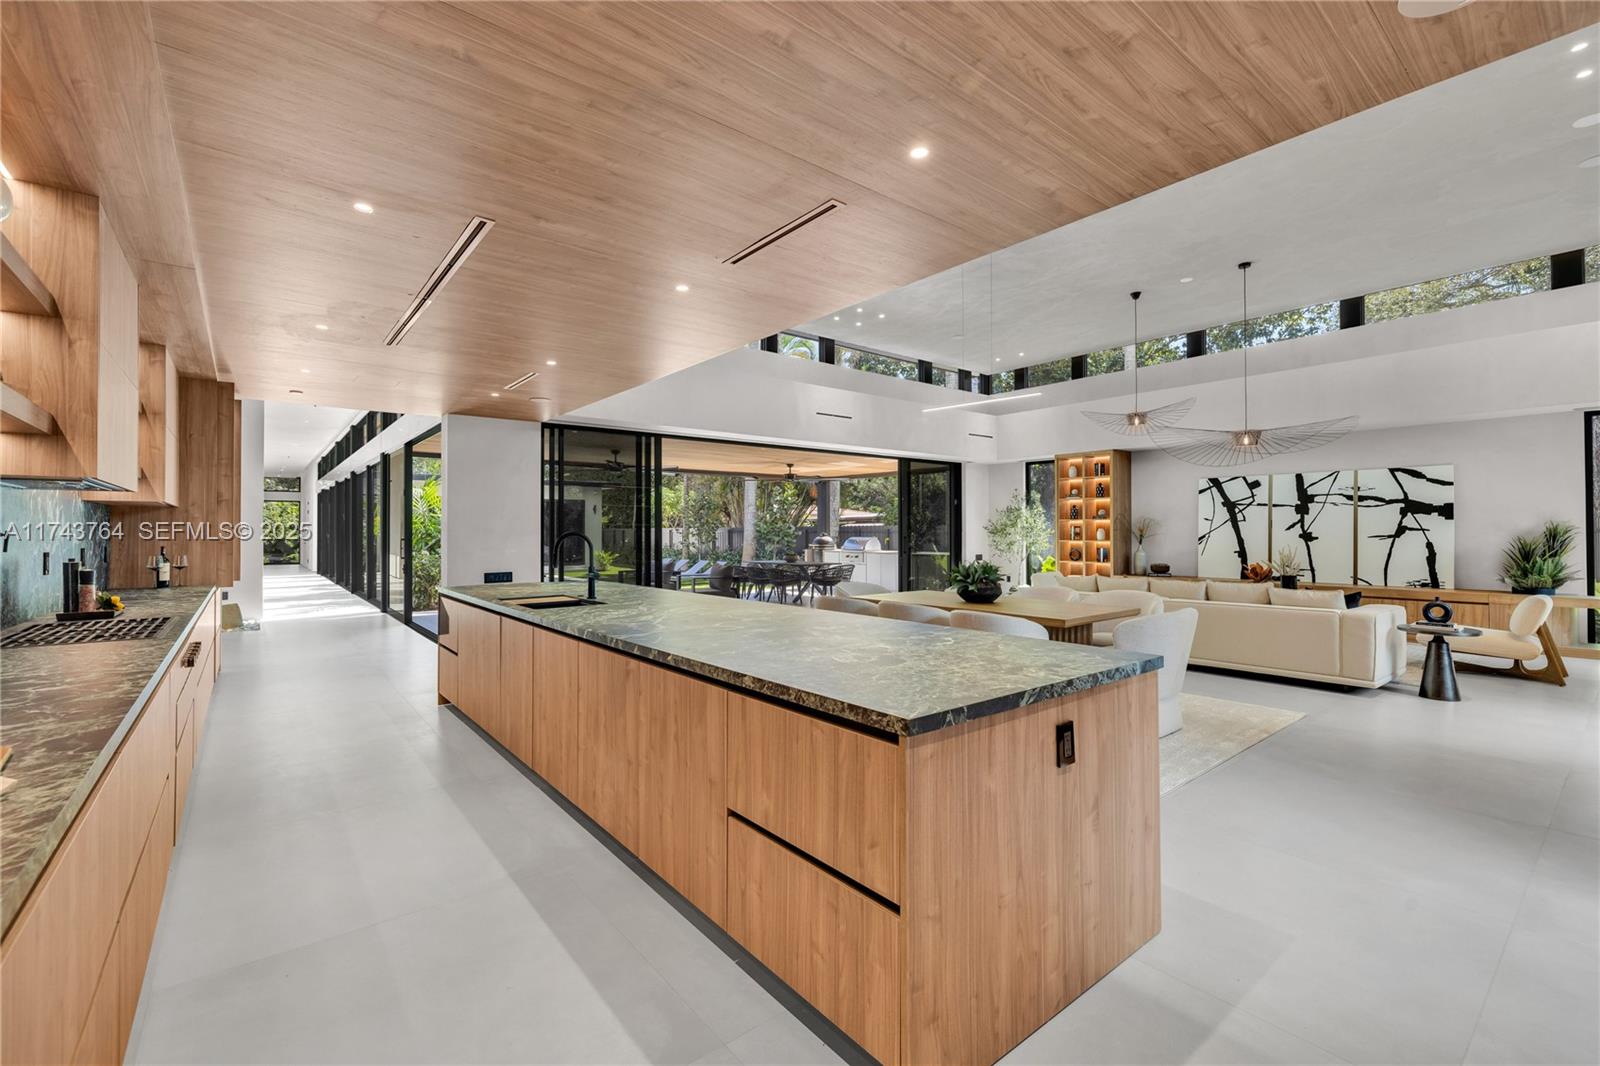
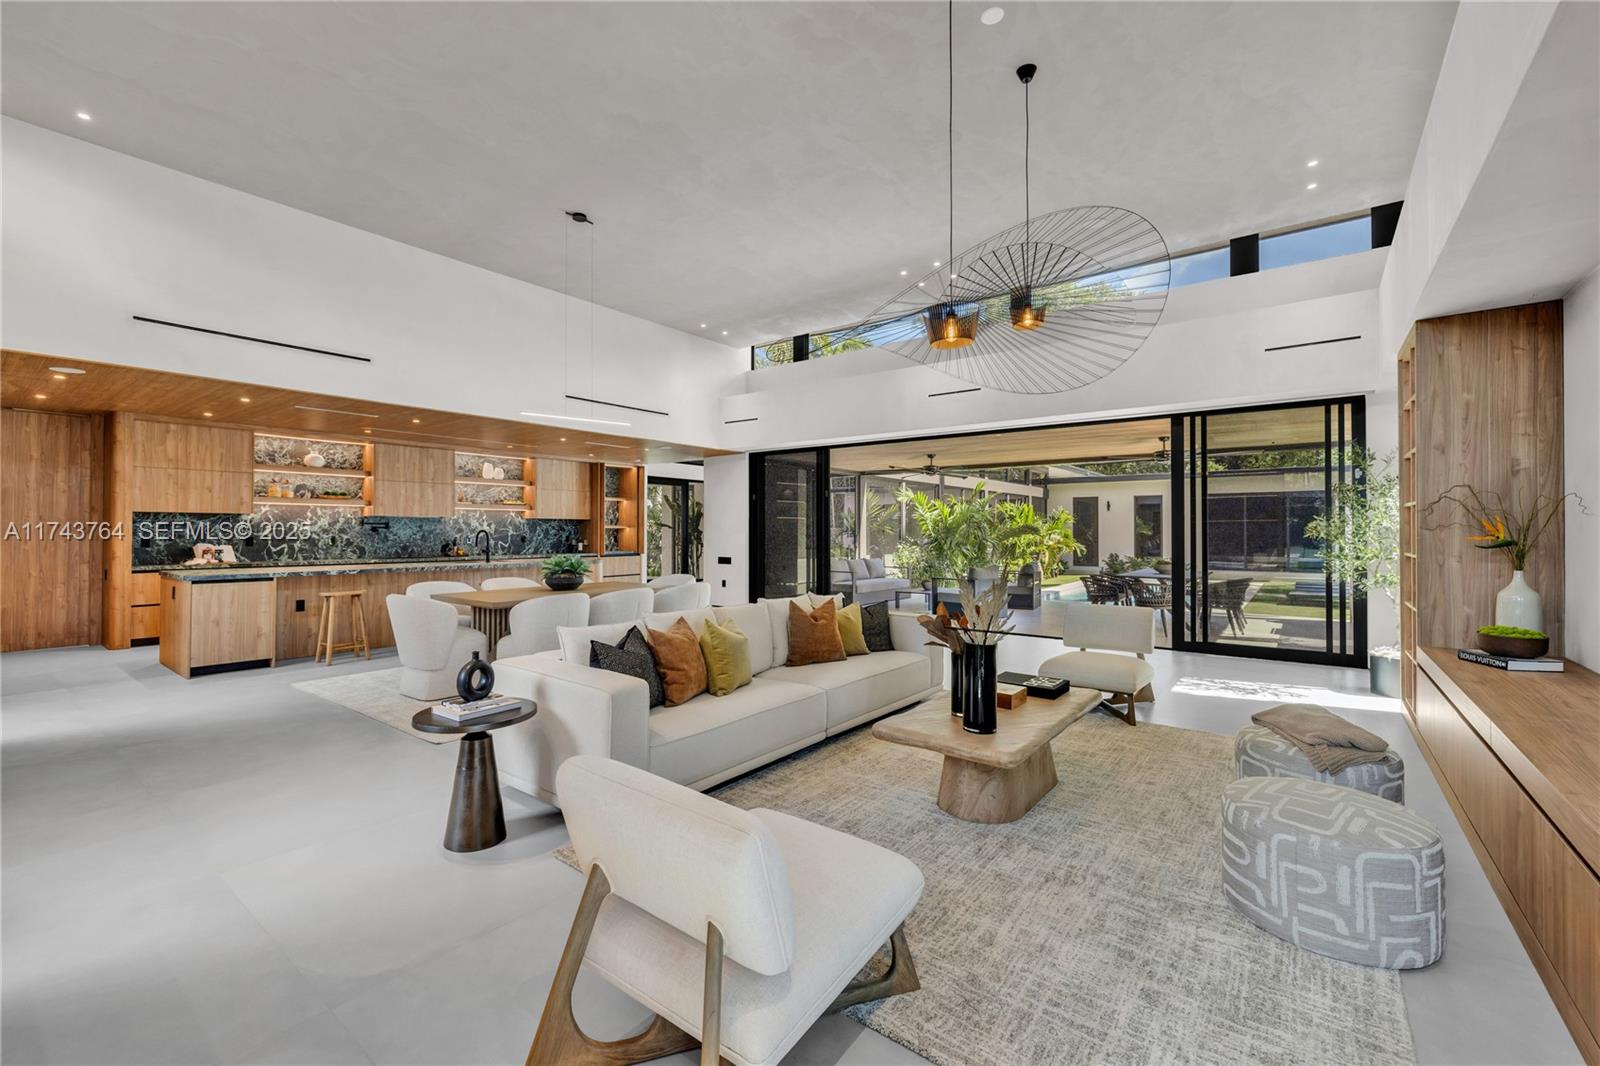
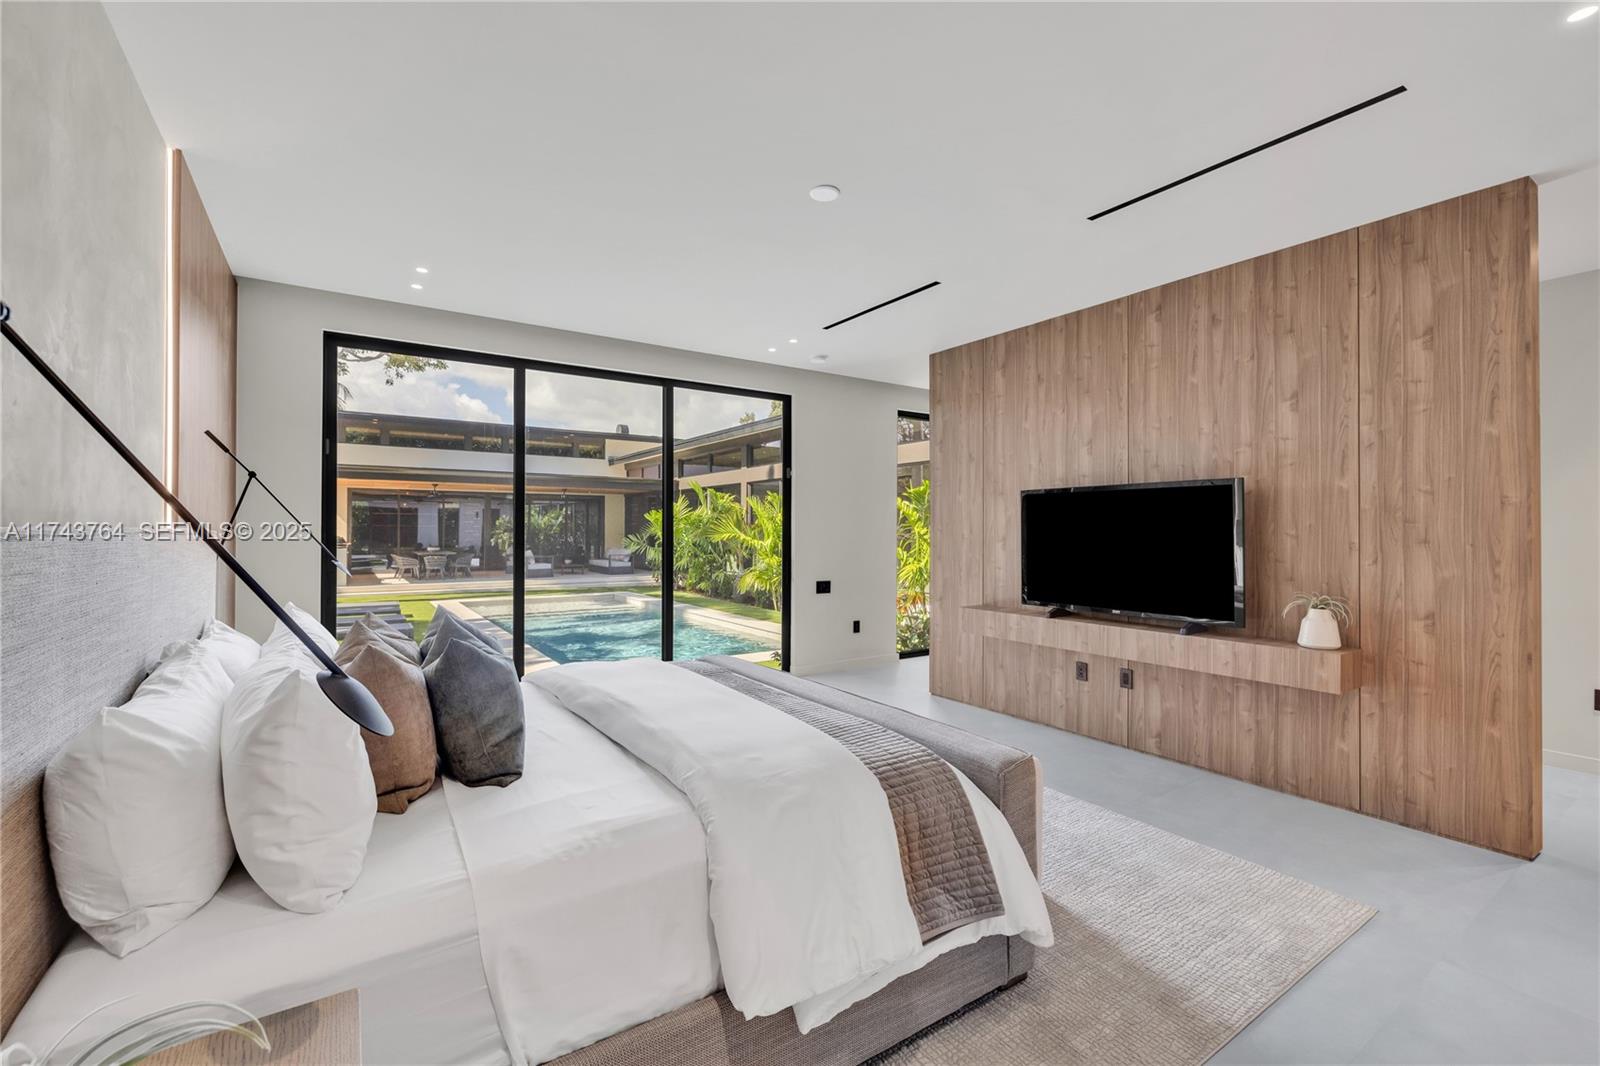
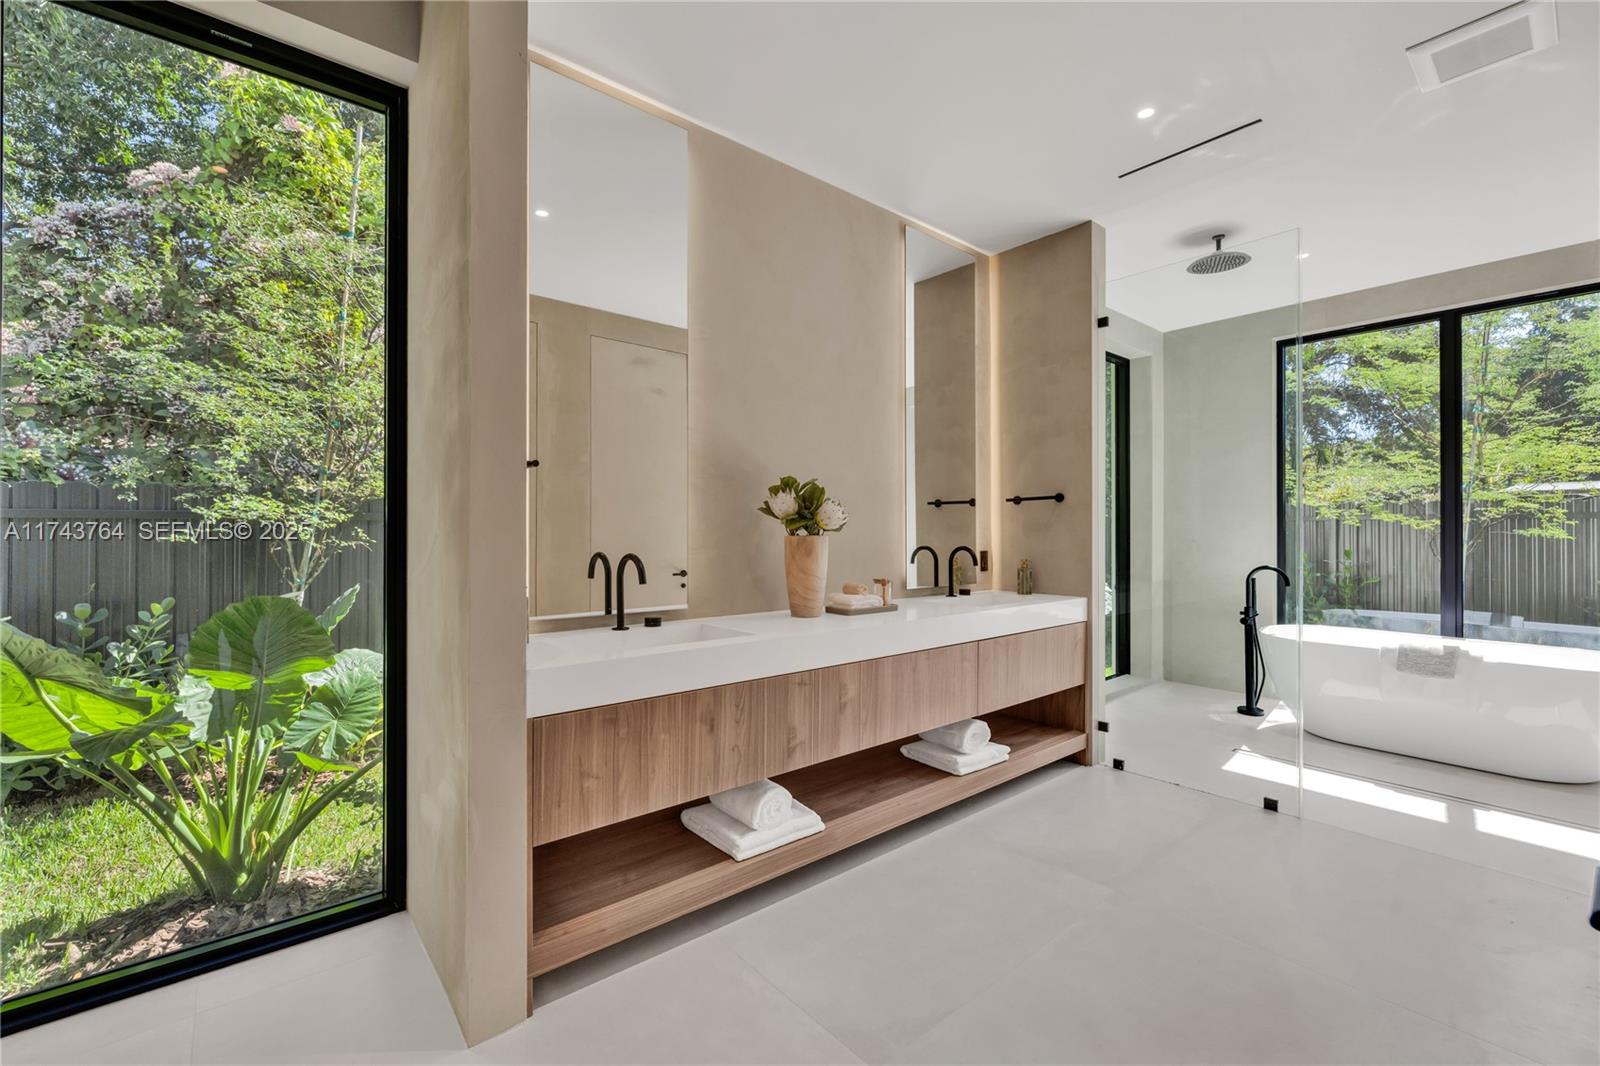
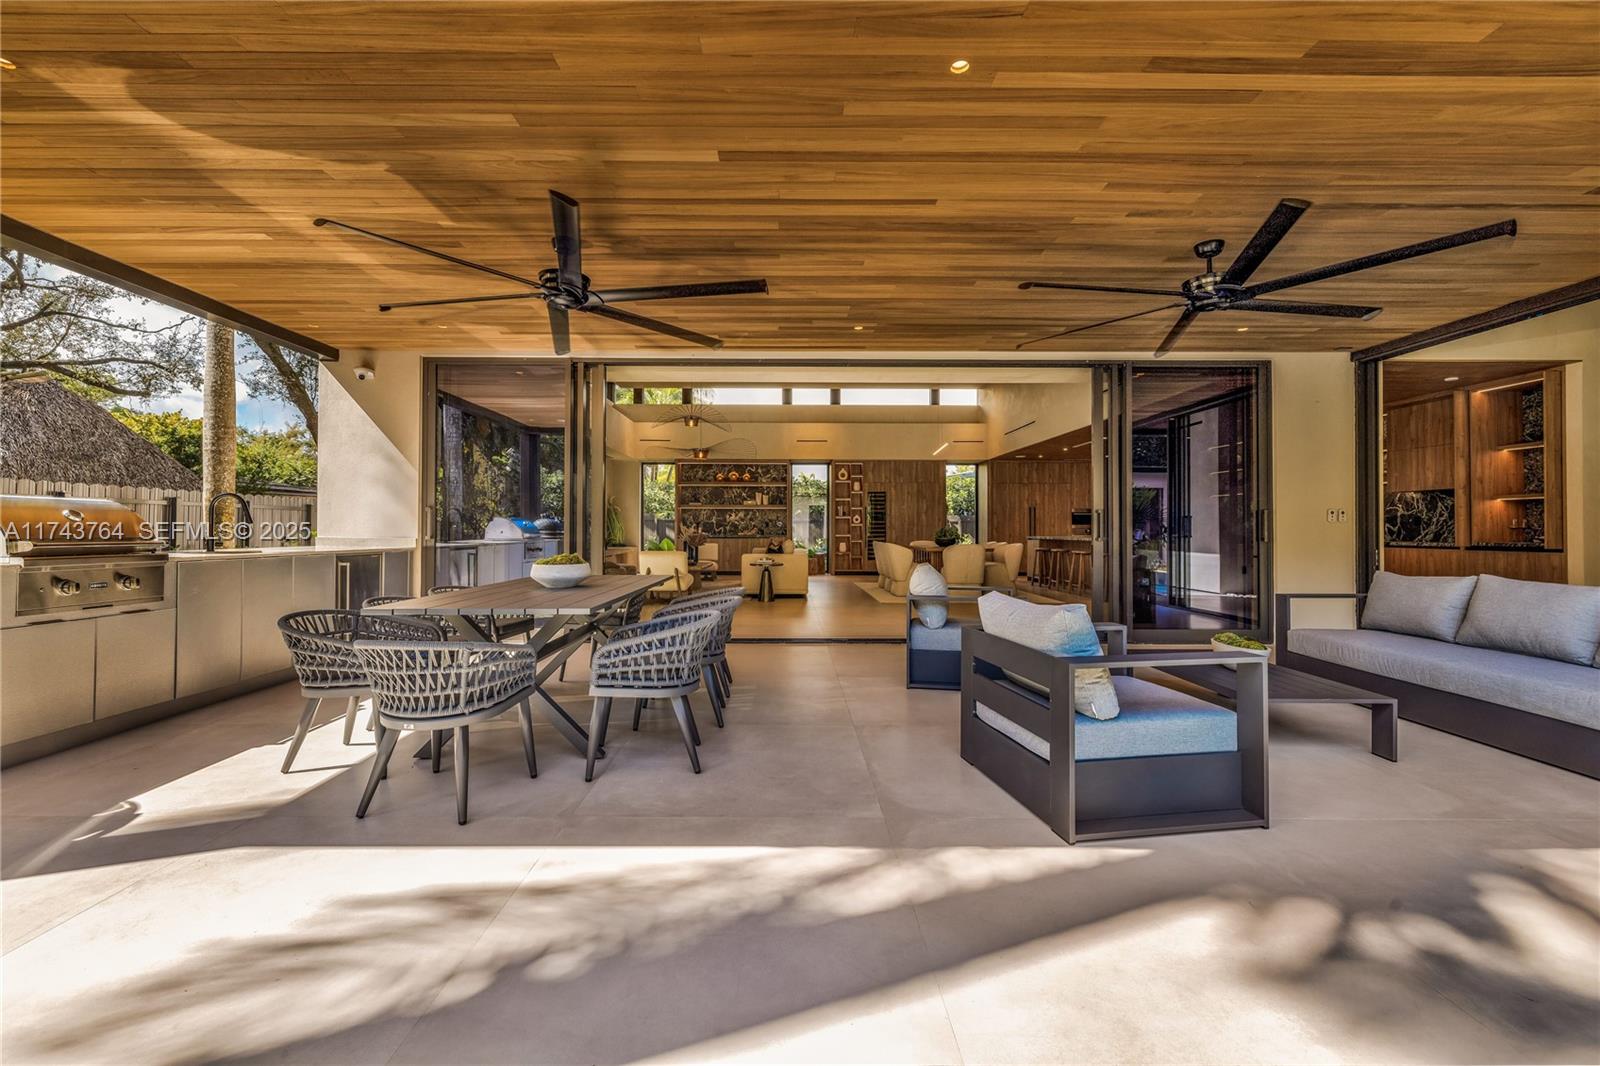
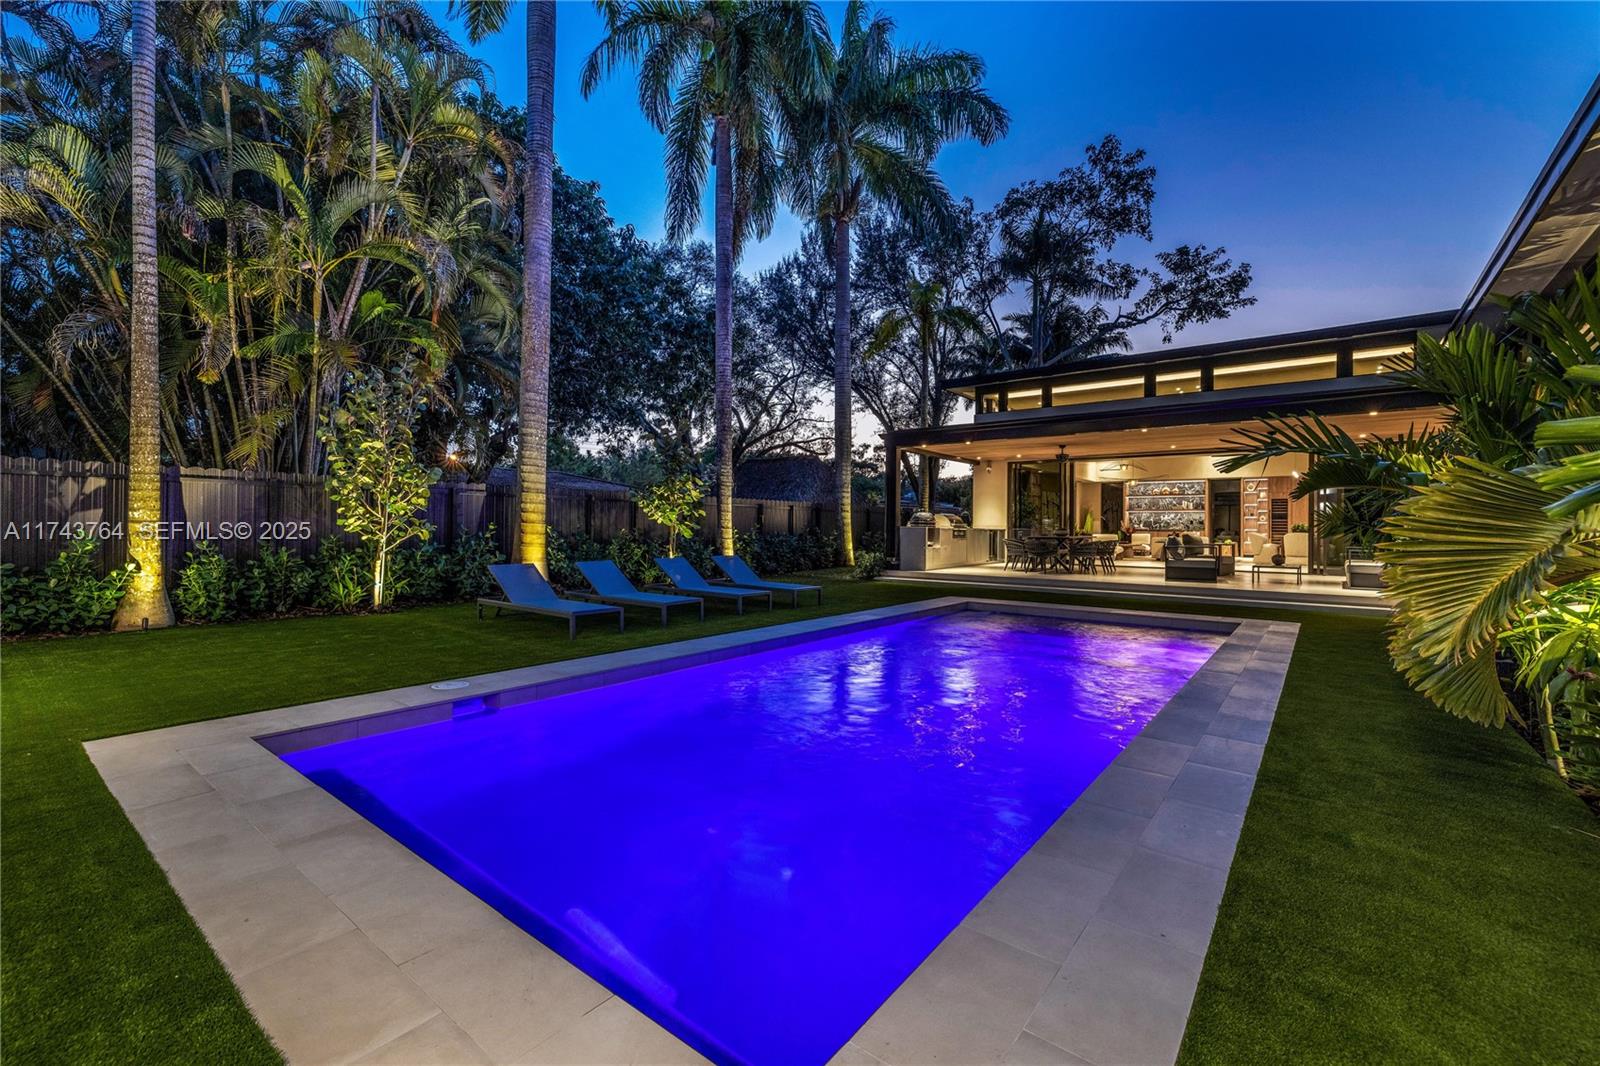
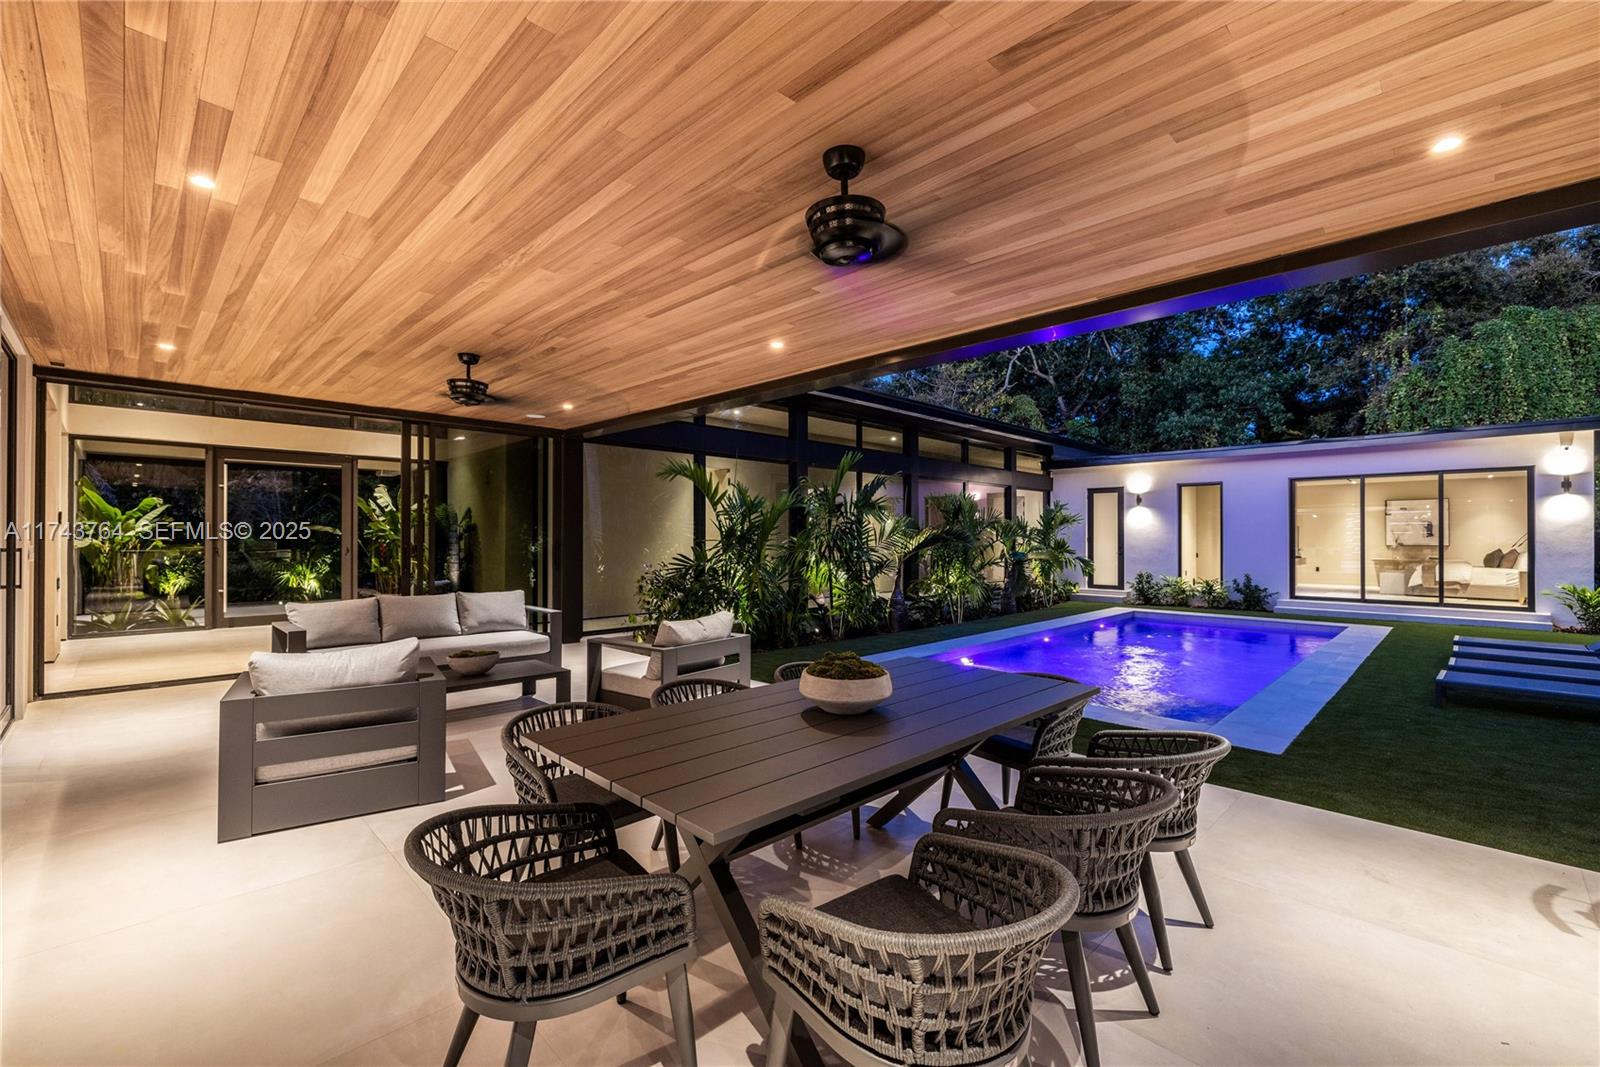
Görseller yalnızca örnekleme amaçlıdır. Bunlar projenin fotoğrafı değildir; benzer segmentte tamamlanmış projelerdeki tasarım dilini, malzeme kalitesini ve yerleşim yaklaşımını göstermek için sunulmuştur. Nihai mimari tasarım, ruhsat süreci ve pazar koşullarına göre farklılık gösterebilir. Görsel kaynağı: SEFMLS (MLS #A11743764).
Borçsuz Arsa Üzerine İnşaat Kredisi
Ruhsat onayından sonra borçsuz mülk teminat gösterilir. Kredi tutarı, LTC ve tamamlanmış değer LTV sınırlarından düşük olanı ile belirlenir. Kapatılacak satın alma kredisi yoktur; kredi yalnızca inşaatı ve (Senaryo A'da) arsa sermayesi geri kazanımını finanse eder.
Kredi Kapasitesi Kuralı
- Bu bir refinansman değildir; mülk üzerinde kapatılacak mevcut borç yoktur.
- Azami cash-out = kredi kapasitesi − inşaat bütçesi = $520,000. Talep edilen tutar bu sınırı aşamaz.
- Senaryo A cash-out sermayeyi erken geri döndürür; kredi bakiyesi ve faiz artar, IRR yükselir, toplam kâr azalır.
Kaynaklar ve Kullanımlar
Satın alma tamamen yatırımcı nakdiyle yapılır. İnşaat kredisi inşaat bütçesini ve (Senaryo A'da) arsa sermayesi geri kazanımını karşılar; yatırımcı yalnızca kalan farkı ek sermaye olarak koyar. Tahakkuk eden faiz satış gelirinden ödenir.
Kaynaklar
Kullanımlar
İnşaat Döneminde Yatırımcı Aylık Faiz Ödemez
İnşaat döneminde yatırımcının aylık faiz ödeme yükümlülüğü bulunmaz. Faiz tahakkuk eder ve satış kapanışında krediyle birlikte ödenir. İnşaat hakedişleri 12 ay boyunca ortalama %55 kullanımla faiz üretir; Senaryo A'daki cash-out kapanıştan itibaren tam bakiye olarak faiz işletir; satış/kapanış döneminde kredi tamamen çekilidir.
Kritik Finansman Kuralı
Faiz, tüm kredi limitinin birinci günden itibaren kullanımda olduğu varsayımıyla hesaplanmaz. İnşaat döneminde kullanıma dayalı bir model uygulanır: faiz yalnızca hakedişlerin ortalama kullanımı üzerinden tahakkuk eder. Satış / kapanış döneminde ise kredi tamamen çekili kabul edilir ve mülk satılıp kredi kapanışta geri ödenene kadar tam bakiye üzerinden faiz işler.
İnşaat döneminde yatırımcının aylık faiz ödeme yükümlülüğü bulunmaz; finansman maliyeti tahakkuk eder ve satış kapanışında krediyle birlikte ödenir. İnşaat kredisi 7. ayda borçsuz arsa üzerine açılır.
Finansman saati satın almada değil, yıkımda başlar. Ruhsat döneminde (7 ay) mülk borçsuzdur, kiracı kira öder ve hiçbir kredi faizi işlemez. Faiz yalnızca 14 aylık kredi ömrü (12 ay inşaat + 2 ay satış) üzerinden tahakkuk eder: $180,600.
Tahmini Satış Değeri ve Net Gelir
Ana senaryo, örnekleyici bir analiz olarak sunulmuştur — garanti edilmiş bir satış fiyatı değildir ve pazar koşullarına tabidir.
Satış Fiyatından Net Yatırımcı Kârına
Kredi anaparası (varsa cash-out kısmı dahil) ve tahakkuk eden faiz satış kapanışında bir kez geri ödenir. Ara dağıtımlar ayrıca eklenir; hiçbir tutar iki kez sayılmaz.
21 Aylık Proje · Gerçek Katkı ve Dağıtımlar Üzerinden Getiri
Toplam ROI tüm proje süresi için, yıllıklandırılmış getiri (IRR) ise nakit akışlarının zamanlamasına göre hesaplanır. Senaryo A'da cash-out sermayeyi erken geri döndürdüğü için IRR artarken toplam kâr ek faiz nedeniyle azalır.
Getiriler öngörülen tahminlerdir ve garanti edilmez. ROI, fiilen yapılan yatırımcı katkıları ve dağıtımları üzerinden hesaplanır; önerilen $150K likidite rezervi dahil edilmez. Tüm finansman varsayımları örnekleyicidir ve kredi veren onayına tabidir.
Biscayne Park Yeni İnşaat Satışları
Yakın alt pazardan, OneHome üzerinden Cotality MLS kaynaklı, doğrudan karşılaştırılabilir dokuz müstakil konut satışı ve aktif ilanı. Yedisi kapanmış işlem; ikisi bağlam için gösterilen aktif ilandır.
| Adres | Durum | Fiyat | Oda / Banyo | Yapı SF | $ / SF | MLS # |
|---|---|---|---|---|---|---|
967 NE 117th St Biscayne Park, FL 33161-6747 | Satıldı | $5,250,000 Liste $5,650,000 | 4 / 6 | 4,355 | $1,206/SF | A11840303 |
1008 NE 114th St Biscayne Park, FL 33161-6734 | Satıldı | $4,500,000 Liste $4,700,000 | 5 / 6 | 4,105 | $1,096/SF | A12040474 |
824 NE 111th St Biscayne Park, FL 33161-7210 | Satıldı | $4,350,000 Liste $4,650,000 | 6 / 6 | 4,243 | $1,025/SF | A12003056 |
740 NE 120th St Biscayne Park, FL 33161-6361 | Satıldı | $4,600,000 Liste $4,800,000 | 6 / 8 | 4,861 | $946/SF | A11743764 |
11150 Griffing Blvd Biscayne Park, FL 33161-7250 | Satıldı | $4,800,000 Liste $5,200,000 | 6 / 7 | 5,775 | $831/SF | A11691738 |
Adres gizli Biscayne Park, FL 33161-6445 | Satıldı | $4,300,000 Liste $4,600,000 | 5 / 6 | 3,783 | $1,137/SF | A11954961 |
Adres gizli Biscayne Park, FL 33161-6253 | Satıldı | $4,150,000 | 4 / 4 | 3,465 | $1,198/SF | A12067279 |
739 NE 111th St Biscayne Park, FL 33161-7233 | Satılık | $5,450,000 | 6 / 6 | 4,530 | $1,203/SF | A11980246 |
820 NE 111th St Biscayne Park, FL 33161-7210 | Satılık | $5,250,000 | 6 / 7 | 4,500 | $1,167/SF | A11980418 |
Kapanış fiyatları nihai kayıtlı satış fiyatını yansıtır; kapanışın son liste fiyatından farklı olduğu durumlarda orijinal liste fiyatı referans için gösterilir. İki aktif ilan ($1,167/SF–$1,203/SF) alt pazardaki mevcut talep seviyelerini gösterir. Projenin modellenen $1,115/SF satışı, kapanış aralığının içinde ve $1,096/SF kapanış medyanına yakın konumdadır.
Tam karşılaştırma setini görüntüle$5.80M Satış Hedefini Nasıl Belirledik?
Öngörülen satış tek bir varsayıma dayanmaz. Üç bağımsız referans noktası üzerinden üçgenleme (triangulation) ile desteklenir.
Arsa Satın Alma Maliyeti
Proje arsası yaklaşık $93.75/SF maliyetle satın alınıyor; yakındaki arsa karşılaştırmaları ortalama ~$109 / arsa SF seviyesinde.
Yeni İnşaat Karşılaştırmalı Satışları
Çevredeki pazarda yakın zamanda satılan yeni lüks konutların karşılaştırmalı analizi; gerçek sold new-construction verileri temin edildikçe eklenir.
Geliştiricinin Devam Eden Projeleri
Beklenen fiyat aralığı ~$4.6M–$5.8M olan yaklaşık 7 ilgili proje; bazıları proje satışından önce tamamlanabilir.
Geliştiricinin devam eden projeleri tek başına gelecekteki değerin kanıtı değildir. Proje satışından önce ek pazar doğrulama verisinin ortaya çıkması beklenmektedir.
Düşük, Ana ve Yüksek Senaryolar · A ve B
Her sütun tek merkezi modelden, mevcut varsayımlarla yeniden hesaplanır. Yalnızca satış fiyatı ve finansman senaryosu değişir. A = arsa sermayesi geri kazanımı, B = cash-out yok.
| Metrik | Düşük · A | Düşük · B | Ana · A | Ana · B | Yüksek · A | Yüksek · B |
|---|---|---|---|---|---|---|
| Girdiler | ||||||
| Satış Fiyatı | $5.20M | $5.20M | $5.80M | $5.80M | $6.20M | $6.20M |
| İnşaat Kredisi | $3.20M | $2.80M | $3.20M | $2.80M | $3.20M | $2.80M |
| Arsa Sermayesi Geri Kazanımı | $400.0K | $0 | $400.0K | $0 | $400.0K | $0 |
| Sermaye | ||||||
| Toplam Yatırımcı Katkısı | $1,500,000 | $1,488,000 | $1,500,000 | $1,488,000 | $1,500,000 | $1,488,000 |
| Risk Altındaki Net Sermaye | $1,086,161 | $1,474,161 | $1,086,161 | $1,474,161 | $1,086,161 | $1,474,161 |
| Tahakkuk Eden Faiz | $222,600 | $180,600 | $222,600 | $180,600 | $222,600 | $180,600 |
| Satışta Yatırımcıya Kalan | $1,481,200 | $1,923,200 | $2,047,600 | $2,489,600 | $2,425,200 | $2,867,200 |
| Toplam Dağıtımlar | $1,895,039 | $1,937,039 | $2,461,439 | $2,503,439 | $2,839,039 | $2,881,039 |
| Getiri | ||||||
| Net Kâr | $395.0K | $449.0K | $961.4K | $1.02M | $1.34M | $1.39M |
| Toplam ROI | 26.3% | 30.2% | 64.1% | 68.2% | 89.3% | 93.6% |
| Yıllık Getiri (IRR) | 17.7% | 16.7% | 39.6% | 35.6% | 52.8% | 47.1% |
| Sermaye Çarpanı | 1.26x | 1.30x | 1.64x | 1.68x | 1.89x | 1.94x |
Getiri Hangi Koşullarda Değişiyor?
Her hücre mevcut varsayımlardan yeniden hesaplanır. İnteraktif modeli değiştirin, bu tablolar da onunla birlikte hareket eder.
Çıkış Fiyatı Hassasiyeti
| Çıkış Fiyatı | Satış Giderleri | Net Gelir | Toplam Dağıtım | Toplam Kâr | ROI | Çarpan |
|---|---|---|---|---|---|---|
| $5.20MDüşük Senaryo | $296,200 | $4,903,800 | $1,937,039 | $449,039 | %30.2 | 1.30x |
| $5.80MAna Senaryo | $329,800 | $5,470,200 | $2,503,439 | $1,015,439 | %68.2 | 1.68x |
| $6.20MYüksek Senaryo | $352,200 | $5,847,800 | $2,881,039 | $1,393,039 | %93.6 | 1.94x |
İnşaat Maliyeti × Çıkış Fiyatı
| İnşaat Bütçesi ↓ · Çıkış → | $5.20M | $5.80M | $6.20M |
|---|---|---|---|
| $2.40M | %60.1 | %98.5 | %124.0 |
| $2.60M | %45.1 | %83.3 | %108.8 |
| $2.80MAna Proje | %30.2 | %68.2 | %93.6 |
| $3.00M | %15.4 | %53.3 | %78.6 |
İnşaat Kredisi Faiz Oranı Hassasiyeti
| Faiz Oranı | Faiz | Toplam Kâr | ROI |
|---|---|---|---|
| %8.0 | $160,533 | $1.04M | %69.6 |
| %8.5 | $170,567 | $1.03M | %68.9 |
| %9.0 Ana | $180,600 | $1.02M | %68.2 |
| %9.5 | $190,633 | $1.01M | %67.6 |
| %10.0 | $200,667 | $995.4K | %66.9 |
İnşaat Süresi Hassasiyeti
| İnşaat | Faiz | Toplam Kâr | IRR |
|---|---|---|---|
| 10 ay | $157,500 | $1.04M | %69.8 |
| 12 ay Ana | $180,600 | $1.02M | %68.2 |
| 14 ay | $203,700 | $992.3K | %66.7 |
| 16 ay | $226,800 | $969.2K | %65.1 |
| 18 ay | $249,900 | $946.1K | %63.6 |
Varsayımları Değiştirin · Sonuçları Anında Görün
Bu model tüm analizi yönetir. Buradaki değişiklikler yatırım özetine, waterfall'a, getirilere ve hassasiyet tablolarına yansır. Faiz, toplam proje süresinden bağımsız olarak inşaat kredisi ömrü üzerinden hesaplanır.
Varsayımlar
Modelin Temel Varsayımları
Bu analizdeki her rakam tek bir merkezi varsayım setinden türetilir. Aktif finansman: Senaryo B · Cash-Out Yok.